コストマネジメントレポート 2026 10-12月号
2026年10-12月号を掲載しました。
「中東情勢の緊迫長引き、建設物価の上昇続く」
「中東情勢の緊迫長引き、建設物価の上昇続く」
SCROLL DOWN


中東情勢の緊迫長引き、建設物価の上昇続く
中東情勢の影響は原材料から製品価格にシフト
中東情勢の悪化により原材料系の石油・石炭・化学製品は前号の5月までに急上昇したが、足元では落ち着きをみせ上昇率が縮小。一方で、価格が急上昇した原材料を使用するプラスチックなどの製品類は、足元で上昇率が拡大(図1)。価格上昇の動きが原材料から製品価格にシフトしたと考えられる。
合板・断熱材などの建築資材価格が上昇
建築資材でも同じ動きがみられ、アスファルトは3・4月に急上昇したが、普通合板(接着剤)、硬質プラスチック発泡製品(樹脂)は5・6月に上昇(図2)。電力インフラ需要の拡大による銅価格高騰で電線・ケーブルは25年から上昇が続いていたが、中東情勢の悪化を受けて5月以降に再び上昇。建築資材価格への影響が続く。
-
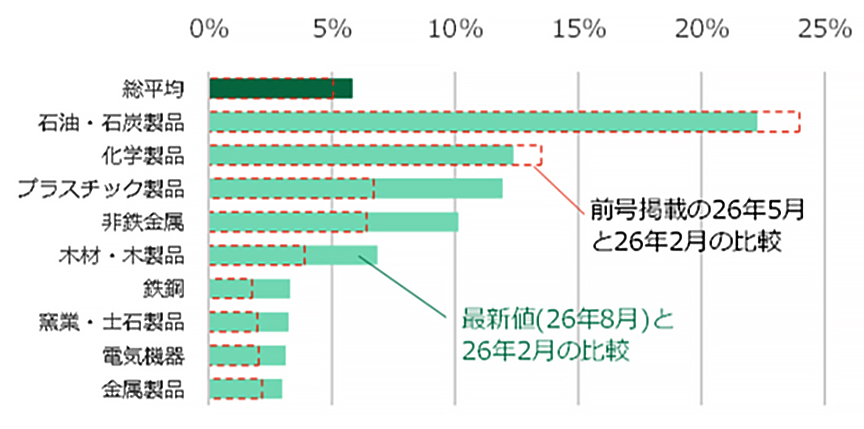 図1 中東情勢悪化前後の企業物価指数の上昇率
日本銀行「企業物価指数」より作成。 -
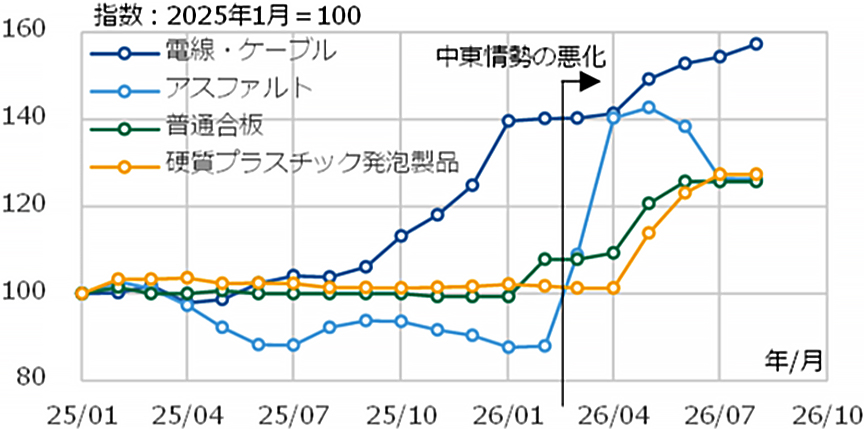 図2 中東情勢の影響を受けた主な建築資材物価指数の推移
日本銀行「企業物価指数」より作成。
技能労働者の賃上げ続くも労働時間減により給与総額減少
担い手確保に向けて時間単価の引き上げが続く。一方で時間外労働対策により労働時間の改善も進んだことで25年の給与総額は減少(図3)。給与総額を対象に賃金改善の動きが拡大すると考えられ、労務価格の上昇圧力が強い状態が続く。
NSBPI*1の前年同期比 横ばいで推移
26年初からNSBPIの前年同期比は横ばいで推移。25年からの上昇率収束の動きは弱まった(図4)。9月に原油価格(WTI)が一時100ドル超に高騰するなど、依然として中東情勢リスクは高い。建設物価が再び収束に向かう可能性もあるが、上昇率拡大に転じる可能性もあり、引き続き注視が必要。
-
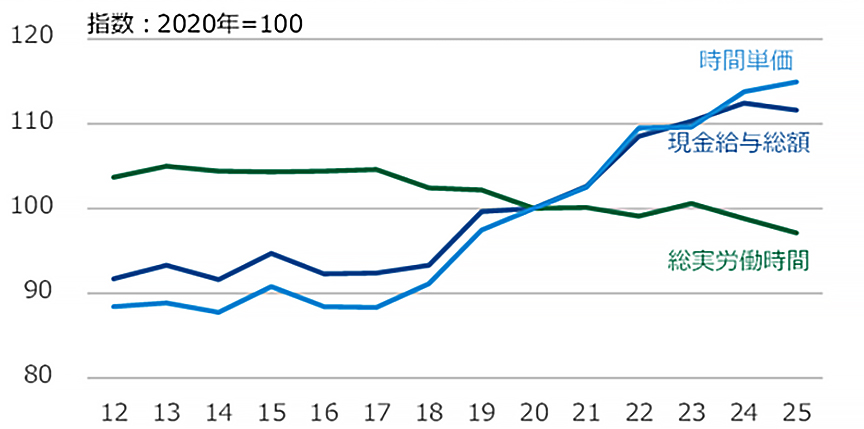 図3 職別工事業の現⾦給与総額・総労働時間・時間単価の推移
厚⽣労働省「毎⽉勤労統計調査」より作成。 -
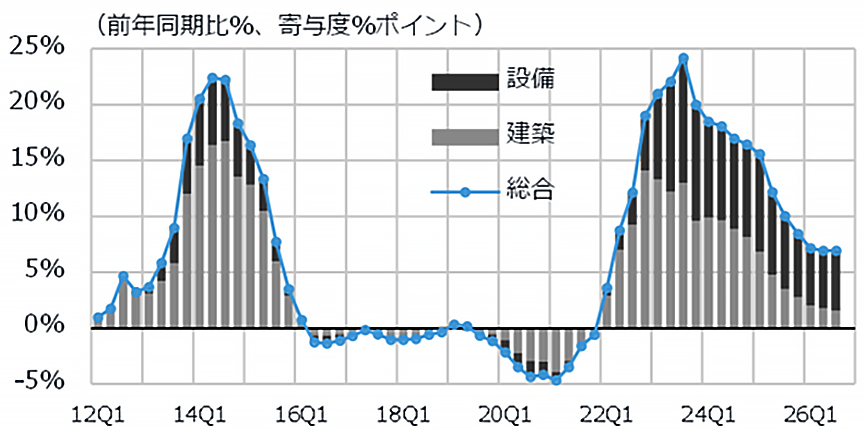 図4 NSBPIの前年同期比の推移
日建設計作成。
建設物価は上昇基調を維持
日建設計標準建築費指数NSBPI*1
建築工事は、中東情勢の悪化に伴う資材価格の上昇を見積価格に反映する動きが見られた。鋼材や仕上げ材などを中心に価格が上昇し、前期比は小幅増となった。
設備工事は、銅関連資材や配管材などの価格上昇に加え、自動制御・消火設備などの専門工事費、労務費、経費の上昇が見積価格に反映され、設備工事の寄与度が建築工事を上回る状態が継続(図5・6)。
設備工事は、銅関連資材や配管材などの価格上昇に加え、自動制御・消火設備などの専門工事費、労務費、経費の上昇が見積価格に反映され、設備工事の寄与度が建築工事を上回る状態が継続(図5・6)。
-
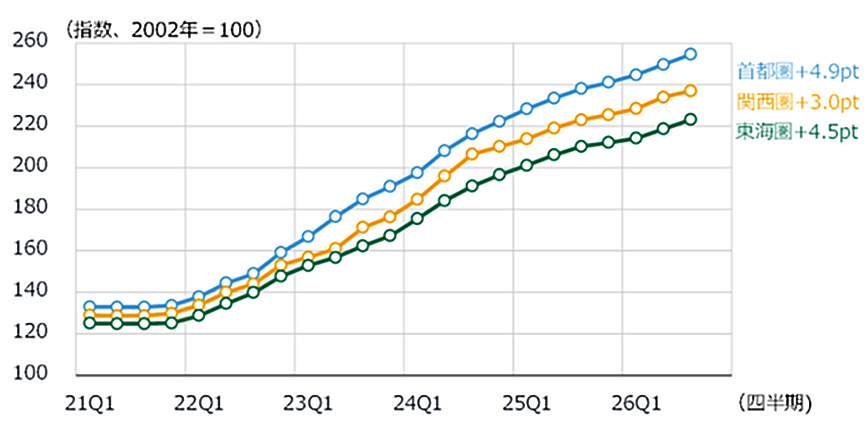 図5 NSBPIの推移
-
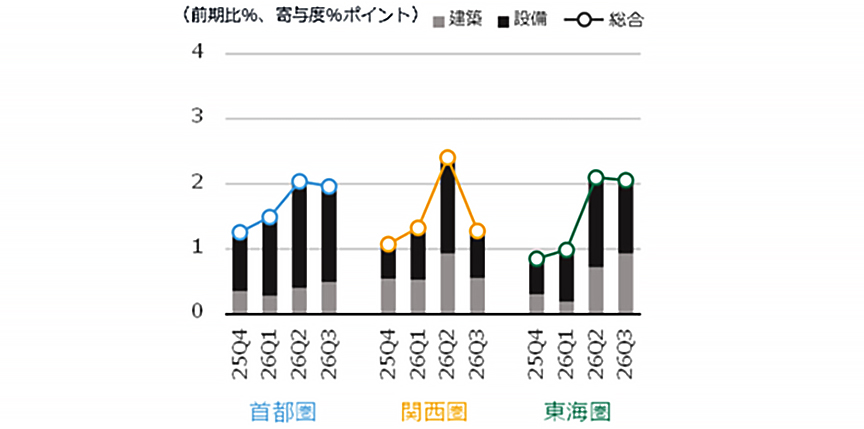 図6 NSBPIの増減率と建築・設備の寄与度
鋼材価格、上昇に転じる 生コン価格、引上げの予定
鋼材価格は24年10月以降下落が続いていたが、エネルギー価格や物流費の上昇などにより今年2月から上昇に転じた(図7)。東京の生コン価格は横ばいで推移しているが、東京地区生コンクリート協同組合は27年4月から定価の20%値上げを予定*2しており、市況価格が上昇する見込み。
金利上昇により工事価格変動リスク拡大
長期金利の引き上げが進み、実質金利*3がプラスに転じた(図8)。借入金の占める割合が大きい建設投資は、他の設備投資に比べ金利上昇の影響が大きく、投資抑制につながる可能性がある。また工事価格においても、施工会社の利払い負担増が諸経費に反映される可能性があり、注視が必要。
-
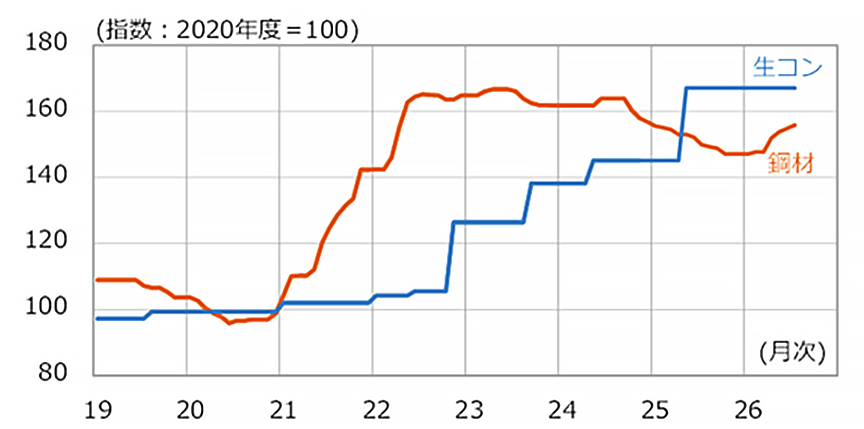 図7 鋼材・生コン価格の推移
経済調査会「積算資料」より作成。東京の指数。 -
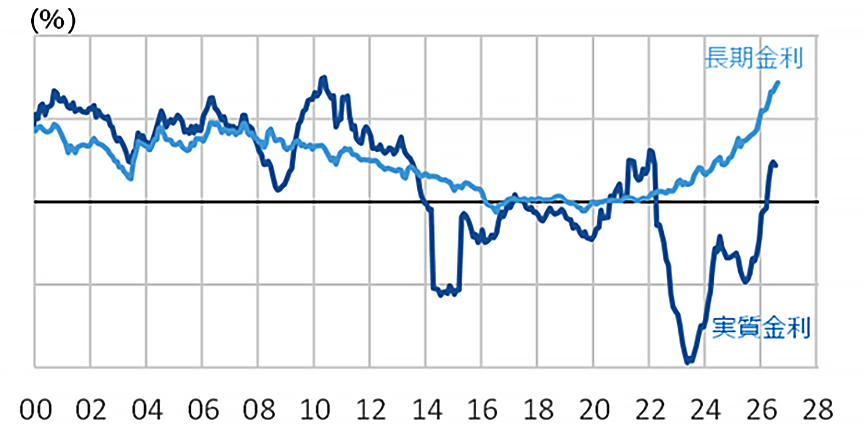 図8 長期金利と実質金利の推移
財務省「国債金利情報」、総務省「消費者物価指数」より作成。算出方法は*3参照。
*1:日建設計標準建築費指数 NSBPI:
日建設計が独自に算出している建設物価の値動きを示す指数。標準賃貸オフィスを数量モデルとして、
独自調査により把握した実勢価格を随時反映させた工事価格を算出し指数化したもの。
第1四半期は1~3月、第2四半期は4~6月、第3四半期は7~9月、第4四半期は10~12月を示す。
*2:26年7月に値上げ幅を12%から20%に引き上げ。
*3:本レポートでは、実質金利=長期金利(10年物国債利回り)から
消費者物価指数(全国、生鮮食品及びエネルギーを除く総合)前年比を差し引いて算出。
*本レポートは2026年9月30日正午時点での情報をもとに作成しています。
日建設計が独自に算出している建設物価の値動きを示す指数。標準賃貸オフィスを数量モデルとして、
独自調査により把握した実勢価格を随時反映させた工事価格を算出し指数化したもの。
第1四半期は1~3月、第2四半期は4~6月、第3四半期は7~9月、第4四半期は10~12月を示す。
*2:26年7月に値上げ幅を12%から20%に引き上げ。
*3:本レポートでは、実質金利=長期金利(10年物国債利回り)から
消費者物価指数(全国、生鮮食品及びエネルギーを除く総合)前年比を差し引いて算出。
*本レポートは2026年9月30日正午時点での情報をもとに作成しています。